展望‘十四五’ 人工智能基礎(chǔ)軟件開發(fā),驅(qū)動未來的核心引擎

隨著‘十四五’規(guī)劃綱要將人工智能列為前沿科技領(lǐng)域的首要任務(wù),并強調(diào)關(guān)鍵核心技術(shù)的自主可控,人工智能產(chǎn)業(yè)迎來了前所未有的戰(zhàn)略發(fā)展機遇。在軟件行業(yè)眾多細分賽道中,人工智能基礎(chǔ)軟件開發(fā)憑借其底層支撐性和技術(shù)決定性,成為最具長期增長潛力和戰(zhàn)略價值的重點景氣子行業(yè)之一。本報告旨在深入剖析該子行業(yè)在‘十四五’期間的發(fā)展前景、核心驅(qū)動力與投資邏輯。
一、 行業(yè)定位與戰(zhàn)略價值:智能時代的“操作系統(tǒng)”
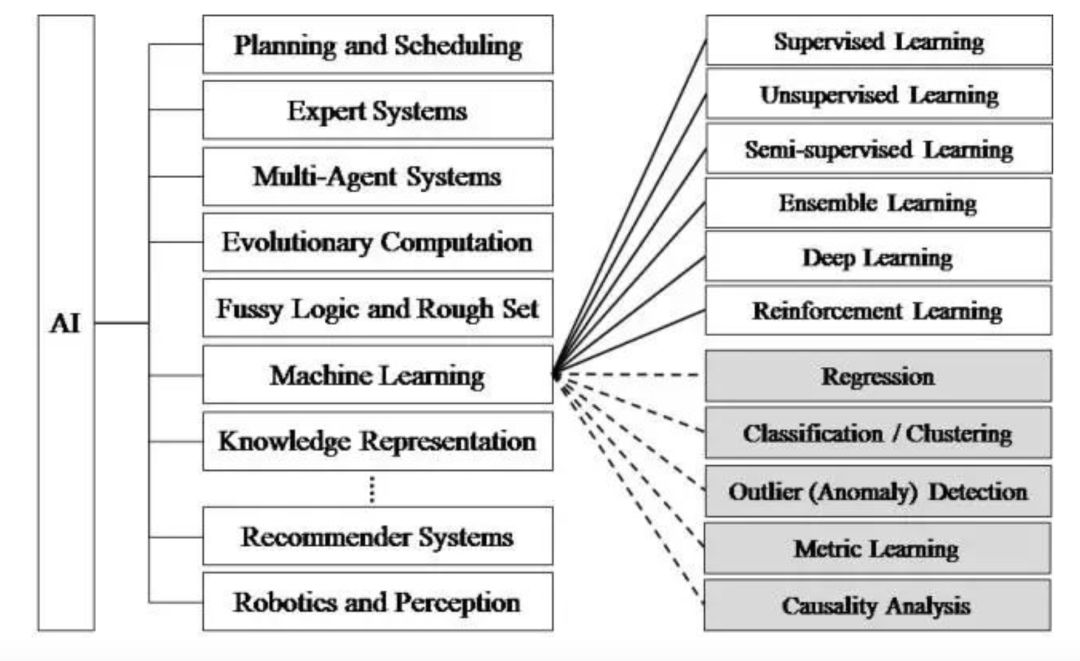
人工智能基礎(chǔ)軟件,廣義上指為人工智能模型開發(fā)、訓(xùn)練、部署、管理和應(yīng)用提供核心支撐的軟件平臺、工具鏈及框架。它主要包括:
- 開發(fā)框架與平臺:如深度學(xué)習(xí)框架(TensorFlow, PyTorch,以及國內(nèi)的飛槳PaddlePaddle、MindSpore等)、機器學(xué)習(xí)平臺。
- AI芯片配套軟件:包括編譯器、算子庫、驅(qū)動、工具鏈等,是釋放AI硬件算力的關(guān)鍵。
- AI模型開發(fā)與部署工具:涵蓋數(shù)據(jù)標注、模型構(gòu)建、自動化訓(xùn)練(AutoML)、模型壓縮、推理優(yōu)化等全生命周期工具。
- AI中間件與服務(wù)平臺:提供模型即服務(wù)(MaaS)、算法市場、資源調(diào)度等功能。
其戰(zhàn)略價值在于,它是連接底層AI芯片算力與上層千行百業(yè)AI應(yīng)用的核心樞紐,是構(gòu)建自主可控AI技術(shù)體系和產(chǎn)業(yè)生態(tài)的基石,堪稱智能時代的“操作系統(tǒng)”。沒有強大、自主的基礎(chǔ)軟件,AI應(yīng)用將成為無源之水,國家在數(shù)字經(jīng)濟時代的競爭力也將受制于人。
二、 ‘十四五’核心驅(qū)動力:政策、需求與技術(shù)三重共振
- 國家戰(zhàn)略與政策強力驅(qū)動:
- 自主可控與安全可靠:“十四五”強調(diào)科技自立自強,在AI領(lǐng)域?qū)崿F(xiàn)基礎(chǔ)軟件(尤其是開發(fā)框架)的自主可控是突破“卡脖子”環(huán)節(jié)的關(guān)鍵。國產(chǎn)框架的生態(tài)建設(shè)獲得政策傾斜和資源支持。
- 新基建與數(shù)字經(jīng)濟:AI是新型基礎(chǔ)設(shè)施的核心要素,而基礎(chǔ)軟件是AI新基建的“軟件基礎(chǔ)設(shè)施”。各地智能計算中心的建設(shè),直接拉動了對AI平臺軟件和調(diào)度管理軟件的需求。
- 行業(yè)標準與規(guī)范引導(dǎo):相關(guān)行業(yè)標準的制定和完善,為AI基礎(chǔ)軟件的規(guī)范化、規(guī)模化發(fā)展鋪平道路。
- 產(chǎn)業(yè)智能化升級催生海量需求:
- 制造業(yè)、金融、醫(yī)療、交通、能源等傳統(tǒng)行業(yè)的數(shù)字化轉(zhuǎn)型進入深水區(qū),從單點AI應(yīng)用向體系化、平臺化AI賦能演進,迫切需要企業(yè)級、低門檻的AI開發(fā)平臺和工具,以降低技術(shù)使用成本、提升開發(fā)效率。
- 大模型(Large Language Models, LLMs)浪潮的興起,對分布式訓(xùn)練框架、高性能推理引擎、大規(guī)模數(shù)據(jù)處理工具等基礎(chǔ)軟件提出了前所未有的高性能和高效率要求,開辟了新的技術(shù)賽道和市場空間。
- 技術(shù)演進與開源生態(tài)的持續(xù)賦能:
- 人工智能技術(shù)本身正從感知智能向認知智能邁進,從單模態(tài)向多模態(tài)融合,這要求基礎(chǔ)軟件具備更強的抽象能力、更靈活的計算圖表達和更高效的異構(gòu)計算支持。
- 開源已成為AI基礎(chǔ)軟件發(fā)展的主流模式。健康的開源生態(tài)能加速技術(shù)迭代、吸引開發(fā)者、形成事實標準。國內(nèi)主流框架正通過開源策略積極構(gòu)建本土生態(tài)。
- 軟硬件協(xié)同優(yōu)化(如AI芯片與配套軟件的深度耦合)成為提升系統(tǒng)性能的關(guān)鍵,為專用基礎(chǔ)軟件帶來機遇。
三、 市場格局與發(fā)展趨勢
當(dāng)前全球市場仍由海外巨頭主導(dǎo),但國內(nèi)力量正在快速崛起,呈現(xiàn)“一超(美國)多強(中國等)”格局下的激烈競爭與差異化發(fā)展。
- 發(fā)展趨勢一:從“工具鏈”到“一體化平臺”。市場從提供單一框架或工具,向提供覆蓋數(shù)據(jù)準備、模型開發(fā)、訓(xùn)練、部署、運維、管理的全棧式、云原生的AI開發(fā)平臺演進,以提供“開箱即用”的體驗。
- 發(fā)展趨勢二:低代碼/無代碼與自動化(AutoML)普及。為擴大AI開發(fā)者基數(shù),降低企業(yè)應(yīng)用AI的門檻,具備圖形化拖拉拽、自動化模型調(diào)優(yōu)功能的平臺成為重要方向,賦能廣大業(yè)務(wù)專家和非專業(yè)開發(fā)者。
- 發(fā)展趨勢三:面向場景的垂直化與專業(yè)化。通用平臺之外,針對特定行業(yè)(如工業(yè)質(zhì)檢、藥物研發(fā))或特定硬件(如邊緣設(shè)備、特定AI芯片)的專用優(yōu)化基礎(chǔ)軟件需求凸顯,價值密度更高。
- 發(fā)展趨勢四:開源與商業(yè)化協(xié)同并進。核心框架開源以建立生態(tài)和標準,同時通過企業(yè)級功能、云服務(wù)、技術(shù)支持等方式實現(xiàn)商業(yè)化,成為主流商業(yè)模式。
四、 投資邏輯與關(guān)注重點
對于投資者而言,人工智能基礎(chǔ)軟件賽道具備高成長性、高壁壘和高附加值的特點。關(guān)注重點應(yīng)放在:
- 擁有核心底層技術(shù)能力的廠商:在開發(fā)框架、編譯器、高性能計算庫等核心環(huán)節(jié)有深厚積累和自主知識產(chǎn)權(quán),技術(shù)護城河深。
- 具備強大生態(tài)構(gòu)建能力的企業(yè):不僅看技術(shù),更要看其開發(fā)者社區(qū)活躍度、合作伙伴廣度、模型與應(yīng)用的豐富度。生態(tài)是基礎(chǔ)軟件成敗的關(guān)鍵。
- 產(chǎn)品化與商業(yè)化落地能力:能夠?qū)⒓夹g(shù)轉(zhuǎn)化為穩(wěn)定、易用、可大規(guī)模部署的產(chǎn)品,并在重點行業(yè)擁有標桿客戶和成熟的銷售渠道。
- 順應(yīng)大模型等前沿趨勢的創(chuàng)新者:在支持大模型訓(xùn)練推理、多模態(tài)融合等新興需求上布局早、有獨特解決方案的公司。
- 受益于國產(chǎn)化替代的領(lǐng)軍者:在黨政、金融、能源等關(guān)鍵行業(yè),國產(chǎn)AI基礎(chǔ)軟件的替代需求明確,相關(guān)廠商將直接受益。
五、 結(jié)論與展望
展望‘十四五’乃至更長周期,人工智能基礎(chǔ)軟件開發(fā)是支撐中國人工智能產(chǎn)業(yè)從“應(yīng)用創(chuàng)新”邁向“基礎(chǔ)創(chuàng)新”的戰(zhàn)略支點。在政策東風(fēng)、產(chǎn)業(yè)剛需和技術(shù)革命的三重驅(qū)動下,該賽道將保持高度景氣。行業(yè)競爭將不僅是技術(shù)之爭,更是生態(tài)之爭、標準之爭。能夠攻克核心技術(shù)、構(gòu)建繁榮生態(tài)、并深入賦能實體經(jīng)濟的中國AI基礎(chǔ)軟件企業(yè),不僅將分享國內(nèi)數(shù)字經(jīng)濟高速增長的紅利,更有可能在全球AI產(chǎn)業(yè)格局中占據(jù)重要一席,成為推動中國邁向“人工智能強國”的核心力量。投資者應(yīng)著眼于長期價值,關(guān)注那些兼具技術(shù)硬實力與生態(tài)軟實力的潛在領(lǐng)軍企業(yè)。
如若轉(zhuǎn)載,請注明出處:http://m.paiyi88.com/product/72.html
更新時間:2026-10-05 08:25:51